En 2026, une entreprise du bâtiment peut activer plusieurs leviers financiers, de l’ACRE aux prêts Bpifrance et aux aides régionales. Le cumul affiché sur une simulation ne vaut pas accord : le dossier, lui, se monte avant le chantier.
Le chantier commence au guichet, pas au marteau

Une entreprise de maçonnerie, de plomberie, d’électricité ou de rénovation énergétique n’obtient pas automatiquement une aide parce qu’elle travaille dans le bâtiment. L’éligibilité dépend de la forme juridique, de l’effectif, du territoire, du code d’activité et de la nature du projet : création, investissement, embauche, innovation, recherche ou transition écologique.
Une subvention, un prêt et un crédit d’impôt ne jouent pas dans la même cour. La subvention peut réduire le coût d’un projet si le financeur l’accorde, le prêt crée une dette et le crédit d’impôt intervient après les dépenses, selon les règles fiscales du dispositif. Les additionner dans une même ligne donne une trésorerie imaginaire.
Le bon montant n’est donc pas celui d’un simulateur qui additionne tout ce qui existe. C’est celui qui correspond à une dépense éligible, à une décision formelle et à une date de versement compatible avec le plan de financement. Une aide annoncée n’est pas une aide encaissée.
Le calendrier béton n’aime pas les flaques
Trois dates doivent rester séparées dans le dossier : le dépôt, la décision et le versement. Un financeur peut aussi imposer une quatrième borne, celle du début autorisé des dépenses. Acheter une machine ou signer une commande avant la décision peut compromettre l’éligibilité du projet.
Cette règle change le montage d’un investissement. Un fourgon, une nacelle, une machine de découpe ou du matériel d’isolation doivent être financés avant le remboursement éventuel. Il faut donc isoler le coût total, l’apport disponible, le crédit bancaire, le financement relais et la somme attendue de l’aide. Un virement prévu dans plusieurs mois ne paie pas une facture due vendredi.
Bpifrance court, la Région prend son temps
Bpifrance intervient notamment par des prêts, des garanties et des soutiens à l’innovation. Les régions financent des projets dont les bénéficiaires, les dépenses couvertes et les dates de dépôt varient selon le territoire. En Île-de-France, une partie des demandes passe par le portail mesdemarches.iledefrance.fr, tandis que d’autres dispositifs utilisent un téléservice propre à un département, à la Métropole du Grand Paris, à l’État ou à un opérateur national.
Un dossier envoyé au mauvais guichet ne devient pas éligible par magie. Dans la plus pure tradition du chantier français, la pièce manquante arrive quand le devis expire et le calendrier se met à prendre l’eau.
Le mille-feuille des aides, sans crème fiscale
Pour une création ou un développement, plusieurs dispositifs peuvent entrer en jeu. L’ACRE concerne une exonération de cotisations sociales dans les conditions prévues par le dispositif. L’ARCE transforme une partie des droits au chômage en capital pour certains créateurs. Le NACRE peut associer accompagnement et prêt à taux zéro. Les prêts d’honneur renforcent l’apport, tandis qu’une garantie facilite l’accès au crédit bancaire.
Ces mécanismes ne répondent pas au même besoin. L’ACRE agit sur les charges, l’ARCE apporte du capital au démarrage, le prêt d’honneur améliore le montage bancaire et la garantie réduit le risque porté par le prêteur. Les présenter comme une seule subvention gonfle le total sur le papier, pas le solde du compte.
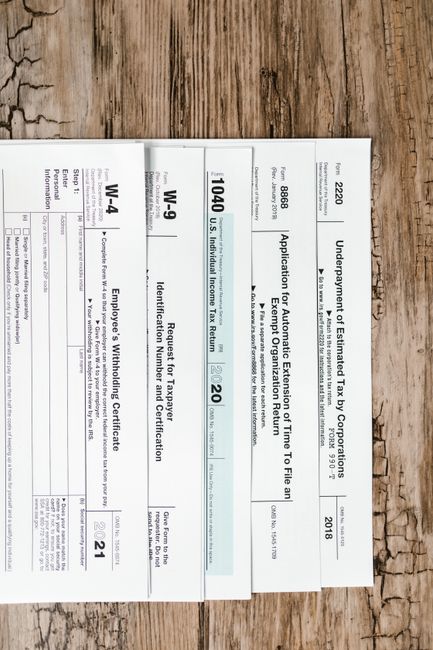
La fiscalité demande la même précision. Une subvention d’exploitation est généralement intégrée au résultat de l’exercice d’attribution. Une subvention d’équipement peut suivre le rythme d’amortissement du bien. Un prêt remboursable n’est pas un produit de même nature, tandis qu’un crédit d’impôt s’impute selon les règles propres au dispositif et au régime fiscal de l’entreprise.
Le comptable doit donc connaître la nature exacte de chaque somme, sa date d’attribution et la dépense concernée. Une aide à l’investissement de l’entreprise ne se déduit pas automatiquement du prix au mètre carré facturé au client pour une ITE, un ravalement ou une réfection de toiture. Le devis du chantier et le plan de financement de l’entreprise restent deux documents distincts.
Le CIR ne transforme pas une VMC en laboratoire

Le crédit d’impôt recherche et le statut de jeune entreprise innovante peuvent concerner une entreprise du bâtiment qui développe un matériau, un procédé, un outil de mesure ou un système constructif. Ils ne financent pas une rénovation courante parce que le chantier est techniquement compliqué. Poser une VMC, refaire une salle de bains ou réaliser une ITE relève d’une prestation lorsqu’aucune démarche de recherche documentée n’est démontrée.
Pour une demande liée à la recherche, l’entreprise doit isoler le projet, décrire le problème technique, suivre les travaux réalisés et rattacher les dépenses aux personnes et aux moyens concernés. Les seuils, les périodes et les exonérations applicables au CIR et au statut JEI doivent être contrôlés dans les règles en vigueur en 2026, pas recopiés depuis une ancienne simulation.
Une étude publiée le 8 mars 2022 dans Evaluation Review par M. Petreski a évalué deux programmes d’aide aux entreprises privées en Macédoine du Nord. Le premier avait peu modifié les ventes, l’investissement, les salaires ou les bénéfices, à l’exception de l’emploi. Le second avait été associé à une hausse des ventes, de l’investissement technologique et des bénéfices. Cette étude ne porte pas sur les aides françaises, mais elle rappelle une distinction utile : le nom d’un dispositif ne suffit pas à mesurer son effet économique.
Île-de-France : 1,9 milliard, aucun guichet magique

Le contrat de plan État-Région Île-de-France 2021-2027 prévoit une enveloppe de 1,9 milliard d’euros autour de quatre priorités : transition écologique, enseignement supérieur et recherche, mobilités durables et attractivité économique. Cette enveloppe n’est pas une caisse ouverte à toutes les entreprises de construction. Elle finance des projets répondant à des critères et à des appels précis.
Le porteur de projet doit identifier l’organisme responsable, le téléservice, la date de clôture et les dépenses couvertes. Une page encore visible en ligne ne prouve pas qu’un appel est ouvert. Il faut contrôler le statut du dispositif au moment du dépôt, puis conserver la preuve de cette vérification.
Le même réflexe vaut ailleurs en France. Une aide régionale, départementale, nationale ou européenne peut viser un territoire, un effectif, une dépense ou une phase de projet bien définis. Ça négocie sévère avec l’artisan sur le prix du chantier, mais aucune négociation ne rouvre un appel à projets fermé.
Le devis contre-attaque, pièces à l’appui
Un dossier solide commence par une dépense vérifiable. Pour un équipement, séparez le prix hors taxes, la TVA, les frais annexes, le calendrier de commande et la part financée par emprunt. Pour une embauche, décrivez le poste, la durée, le coût salarial et le lien avec le projet. Pour une innovation, faites passer la description technique avant la promesse commerciale.
- Définir le projet en une phrase contrôlable : achat d’une machine, recrutement, développement d’un procédé ou création d’activité.
- Identifier le financeur selon le territoire, la forme juridique, l’effectif et le secteur.
- Vérifier la date à laquelle les dépenses peuvent commencer.
- Construire un budget global séparant apport, prêt, subvention, crédit d’impôt et trésorerie restante.
- Archiver devis, factures, contrats, justificatifs fiscaux et preuves de paiement.
La complexité d’un dispositif peut réduire son effet pratique. Dans leur revue publiée en 2013 dans The Future of ChildrenSusan Dynarski et Judith Scott-Clayton ont étudié les mécanismes d’aide financière aux étudiants aux États-Unis. Leur résumé indique que la complexité des critères et de la distribution pouvait limiter l’effet des aides sur l’accès et la persévérance. Cette publication ne concerne ni les artisans français ni les aides aux entreprises, mais le principe se transpose avec prudence : une aide mal comprise ou demandée trop tard pèse peu dans la trésorerie.
Pour les entreprises qui travaillent avec des particuliers, une seconde échéance apparaît. Le devis client, l’accord éventuel du financeur, le démarrage des travaux et le versement ne coïncident pas forcément. Une aide hypothétique ne doit donc jamais être présentée comme une réduction acquise sur le prix d’une isolation, d’un ravalement ou d’une toiture.
Une aide peut renforcer un apport, soutenir une embauche ou financer une phase d’innovation. Elle ne remplace ni le devis descriptif, ni le plan de trésorerie, ni la lecture des règles applicables en 2026. Le dossier est moins spectaculaire qu’un coup de marteau, mais il évite de découvrir la malfaçon administrative à la réception des travaux.
Sources et références scientifiques
- Dynarski S, Scott-Clayton J.. Financial aid policy: lessons from research.. The Future of children. 2013. DOI: 10.1353/foc.2013.0002 · PMID: 25522646. (résumé scientifique structuré; texte intégral non fourni)
- Post-purchase Federal Financial Aid: How (in)Effective is the IRS’s Student Loan Interest Deduction (SLID) in Reaching Lower-Income Taxpayers and Students? – PMC. Research in higher education. DOI: 10.1007/s11162-021-09672-6 · PMID: 35125627.
- ACS. (2018). Understanding and using American Community Survey data: What all data users need to know. US Department of Commerce, Economics and Statistics Administration, US Census Bureau. Retrieved from.
- Baum, S., Johnson, M., & Lee, V. (2018). Understanding college affordability. Urban Institute..
- Baum, S., Ma, J., Pender, M., & Welch, M. (2016). Trends in student aid 2016. The College Board..
- Belasco AS, Trivette MJ, Webber KL. Advanced degrees of debt: Analyzing the patterns and determinants of graduate student borrowing. The Review of Higher Education. 2014;37(4):469-497. doi: 10.1353/rhe.2014.0030. [DOI] [Google Scholar]. doi:10.1353/rhe.2014.0030.
- Bergman P, Denning JT, Manoli D. Is information enough? The effect of information about education tax benefits on student outcomes. Journal of Policy Analysis and Management. 2019;38(3):706-731. doi: 10.1002/pam.22131. [DOI] [Google Scholar]. doi:10.1002/pam.22131.
- Bivand RS, Pebesma EJ, Gomez-Rubio V. Applied spatial data analysis with R. Springer; 2013. [Google Scholar].
- Breiger RL. The duality of persons and groups. Social Forces. 1974;53(2):181-190. doi: 10.2307/2576011. [DOI] [Google Scholar]. doi:10.2307/2576011.
- Burdman, P. (2005). The student debt dilemma: Debt aversion as a barrier to college access. Center for Studies in Higher Education..
- Chetty R, Hendren N, Kline P, Saez E. Where is the land of opportunity? The geography of intergenerational mobility in the United States. The Quarterly Journal of Economics. 2014;129(4):1553-1623. doi: 10.1093/qje/qju022. [DOI] [Google Scholar]. doi:10.1093/qje/qju022.
- Chetty, R., Friedman, J. N., Hendren, N., Jones, M. R., & Porter, S. R. (2020). The opportunity atlas: Mapping the childhood roots of social mobility (No. w25147). National Bureau of Economic Research..
- Chudry F, Foxall G, Pallister J. Exploring attitudes and predicting intentions: Profiling student debtors using an extended theory of planned behavior. Journal of Applied Social Psychology. 2011;41(1):119-149. doi: 10.1111/j.1559-1816.2010.00705.x. [DOI] [Google Scholar]. doi:10.1111/j.1559-1816.2010.00705.x.
- Crandall-Hollick, M. L. (2018). Higher education tax benefits: Brief overview and budgetary effects. CRS Report R41967, Version 40. Updated. Congressional Research Service..
- Petreski M.. State Aid Causing Distinct Incentives? Quasi-Experimental Measurement of the Effects of Grants on Private Enterprises in North Macedonia.. Evaluation review. 2022. DOI: 10.1177/0193841×221081663 · PMID: 35259036. (résumé scientifique structuré; texte intégral non fourni)
- Feasibility of linking universal child and family healthcare and financial counselling: findings from the Australian Healthier Wealthier Families (HWF) mixed-methods study – PMC. BMJ open. DOI: 10.1136/bmjopen-2023-075651 · PMID: 37993153.
- 1.Cooper K, Stewart K. Does household income affect children’s outcomes? A systematic review of the evidence. Child Indic Res 2020;14:981-1005. [Google Scholar].
- 2.Shonkoff JP, Garner AS, Health F, et al. The lifelong effects of early childhood adversity and toxic stress. Pediatrics 2012;129:e232-46. 10.1542/peds.2011-2663 [DOI] [PubMed] [Google Scholar]. doi:10.1542/peds.2011-2663.
- 3.Price AMH, Measey M-A, Hoq M, et al. Child and Caregiver mental health during 12 months of the COVID-19 pandemic in Australia: findings from national repeated cross-sectional surveys. BMJ Paediatr Open 2022;6:e001390. 10.1136/bmjpo-2021-001390 [DOI] [PMC free article] [PubMed] [Google Scholar]. doi:10.1136/bmjpo-2021-001390.
- 4.Australian Council of Social Service. Poverty in Australia 2022: A Snapshot is published by the Australian Council of social service, in partnership with UNSW Sydney..
- 5.Australian Early Development Census. An Australian Government Initiative, Available:.
- 6.Brinkman S, Gregory T, Harris J, et al. Associations between the early development instrument at age 5, and reading and Numeracy skills at ages 8, 10 and 12: a prospective linked data study. Child Ind Res 2013;6:695-708. 10.1007/s12187-013-9189-3 [DOI] [Google Scholar]. doi:10.1007/s12187-013-9189-3.
- 7.Goldfeld S, O’Connor M, Chong S, et al. The impact of multidimensional disadvantage over childhood on developmental outcomes in Australia. Int J Epidemiol 2018;47:1485-96. 10.1093/ije/dyy087 [DOI] [PubMed] [Google Scholar]. doi:10.1093/ije/dyy087.
- 8.The Health Foundation. Healthy lives for people in the UK. strategic plan. 2017. Available:.
- 9.Garg A, Cull W, Olson L, et al. Screening and referral for low-income families' social determinants of health by US Pediatricians. Acad Pediatr 2019;19:875-83. 10.1016/j.acap.2019.05.125 [DOI] [PubMed] [Google Scholar]. doi:10.1016/j.acap.2019.05.125.
- 10.Loveday S, Hall T, Constable L, et al. Screening for adverse childhood experiences in children: A systematic review. Pediatrics 2022;149:e2021051884. 10.1542/peds.2021-051884 [DOI] [PMC free article] [PubMed] [Google Scholar]. doi:10.1542/peds.2021-051884.
- 11.Hernanz V, Malherbet F, Pellizzari M. Take-up of welfare benefits in OECD countries: A review of the evidence. Economics 2004. 10.1787/525815265414 [DOI] [Google Scholar]. doi:10.1787/525815265414.
- 12.Scutella R, Johnson DT. Understanding and improving data quality relating to low-income households. SSRN Journal 2005:24. 10.2139/ssrn.1728589 [DOI] [Google Scholar]. doi:10.2139/ssrn.1728589.
- Fenêtres double vitrage : quelles aides financières? | Quelle Énergie.
- Subventions et aides publiques 2026.
- Subventions et aides Île-de-France 2026.
Related Posts
Post a Comment